Na początek
Szybka wpłata nie zawsze oznacza szybką wypłatę
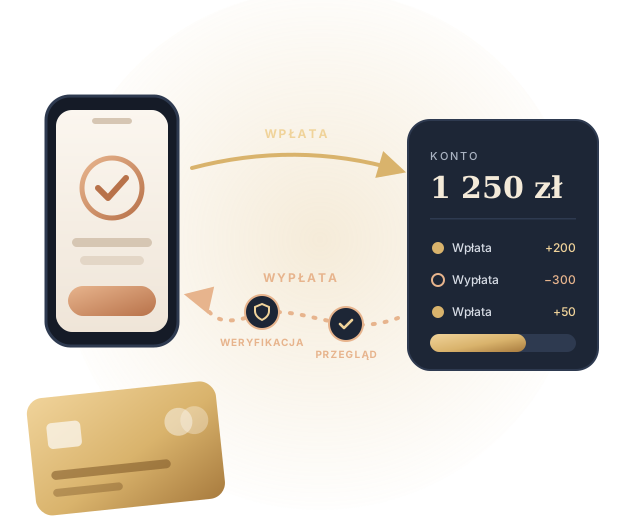
Wpłata i wypłata to dwa różne procesy. Wpłata jest zwykle prosta: wybierasz metodę, potwierdzasz płatność i środki trafiają na konto. Wypłata przechodzi dłuższą drogę, bo zanim pieniądze wrócą do Ciebie, operator musi rozpatrzyć wniosek.
Wpłata
- Ty
- Metoda płatności
- Konto u operatora
Wypłata
- Wniosek o wypłatę
- Przegląd
- Metoda płatności
- Ty
- Szybkość wpłaty nie przesądza o wypłacie. Wypłata czeka na przegląd i obsługę u dostawcy płatności oraz w banku.
- Kierunki mają osobne warunki. Ta sama metoda może mieć inne limity, opłaty i dostępność dla wpłat i wypłat.
- Weryfikacja wpływa na wypłatę. Niezweryfikowane konto lub metoda płatności mogą wstrzymać wypłatę.
- Sprawdź wypłaty przed wpłatą. Najlepiej wiedzieć, którędy wrócą środki, zanim je wpłacisz.
Przegląd
Poznaj rodzaje metod płatności
Sześć kategorii, które najczęściej spotkasz w kasach operatorów. Rozwiń kartę, żeby zobaczyć szczegóły. Nie każdy operator obsługuje każdą kategorię.
-
Karty płatnicze
Wpłata kartą działa podobnie jak zakupy w sklepie internetowym.
Szczegóły
- Jak to działa
- Podajesz dane karty, a bank potwierdza transakcję, często w aplikacji lub kodem SMS.
- Mocne strony
- Znana i szeroko akceptowana forma płatności
- Wpłata zwykle jest potwierdzana od razu
- Możliwe ograniczenia
- Nie każda karta i nie każdy operator obsługuje wypłaty na kartę
- Bank może naliczać własne opłaty lub blokować niektóre transakcje
- Co sprawdzić
- Czy wypłata na kartę jest możliwa
- Czy bank nie pobiera prowizji za ten rodzaj płatności
-
Przelewy bankowe
Klasyczny przelew z Twojego rachunku na rachunek odbiorcy.
Szczegóły
- Jak to działa
- Zlecasz przelew na wskazany numer rachunku z odpowiednim tytułem, a środki docierają po zaksięgowaniu.
- Mocne strony
- Pełna historia transakcji na wyciągu bankowym
- Często dostępny zarówno przy wpłatach, jak i wypłatach
- Możliwe ograniczenia
- Księgowanie może zależeć od godzin pracy banków i dni wolnych
- Błąd w danych lub tytule może opóźnić zaksięgowanie
- Co sprawdzić
- Dokładne dane odbiorcy i tytuł przelewu
- Czas księgowania i ewentualne opłaty banku
-
E-portfele
Konto u pośrednika płatności, z którego płacisz bez podawania danych karty.
Szczegóły
- Jak to działa
- Zasilasz portfel z rachunku lub karty i nim płacisz. Wypłaty wracają na portfel, skąd przelewasz je dalej.
- Mocne strony
- Odbiorca nie widzi danych Twojej karty
- Wypłaty na portfel bywają rozliczane sprawnie
- Możliwe ograniczenia
- Portfel może pobierać własne opłaty, np. za przewalutowanie lub przelew do banku
- Niektóre promocje mogą wykluczać wybrane portfele
- Co sprawdzić
- Tabelę opłat portfela
- Czy dany portfel obsługuje wypłaty u tego operatora
-
Płatności natychmiastowe
Szybkie płatności inicjowane w bankowości internetowej lub aplikacji banku.
Szczegóły
- Jak to działa
- Wybierasz bank lub generujesz kod, logujesz się i potwierdzasz płatność, która trafia do odbiorcy niemal od razu.
- Mocne strony
- Szybkie potwierdzenie wpłaty
- Nie trzeba ręcznie przepisywać danych przelewu
- Możliwe ograniczenia
- Wiele z nich działa tylko w jedną stronę, czyli przy wpłatach
- Dostępność zależy od banku i operatora
- Co sprawdzić
- Jak wypłacisz środki, jeśli ta metoda nie obsługuje wypłat
- Limity pojedynczej płatności
-
Metody przedpłacone
Vouchery lub karty z kwotą doładowaną z góry.
Szczegóły
- Jak to działa
- Kupujesz kod lub kartę z określoną kwotą i wpisujesz go przy wpłacie.
- Mocne strony
- Łatwa kontrola wydatków: wydasz tylko to, co doładujesz
- Przy wpłacie nie podajesz danych bankowych
- Możliwe ograniczenia
- Zwykle nie służą do wypłat, więc potrzebna jest druga metoda
- Mogą obowiązywać opłaty za zakup lub niewykorzystane saldo
- Co sprawdzić
- Którą metodą odbierzesz wypłatę
- Opłaty i termin ważności kodu
-
Płatności mobilne
Płatność telefonem, np. przez portfel w telefonie albo kod z aplikacji banku.
Szczegóły
- Jak to działa
- Potwierdzasz płatność w telefonie biometrią, PIN-em lub kodem. Telefon zastępuje kartę albo logowanie do banku.
- Mocne strony
- Wygoda i szybkie potwierdzenie
- Dodatkowa ochrona urządzenia: PIN lub biometria
- Możliwe ograniczenia
- Wypłaty często trafiają na inną metodę, np. rachunek bankowy
- Wymaga zgodnego telefonu i aplikacji
- Co sprawdzić
- Którędy wrócą środki przy wypłacie
- Limity w aplikacji banku lub portfela
Narzędzie
Znajdź metodę płatności dopasowaną do Twoich priorytetów
Narzędzie nie wskazuje „najlepszej” metody, bo taka nie istnieje. Pokazuje, co sprawdzić w każdej kategorii, zależnie od tego, na czym Ci zależy.
Etykiety typu „Zależy od dostawcy” są celowe: warunki ustala każdy operator i dostawca płatności osobno.
Porównanie
Metody płatności w jednej tabeli
Ogólne cechy kategorii bez ocen punktowych.
| Kategoria | Jak działa | Wpłaty | Wypłaty | Możliwe opłaty | Weryfikacja | Dla kogo |
|---|---|---|---|---|---|---|
| Karty płatnicze | Płatność danymi karty z potwierdzeniem w banku | Często dostępne | Nie zawsze, sprawdź u operatora | Operator, bank, przewalutowanie | Potwierdzenie, że karta należy do Ciebie | Dla osób, które chcą płacić tak jak w sklepie internetowym |
| Przelewy bankowe | Przelew na rachunek odbiorcy | Często dostępne | Często dostępne | Zależą od banku i operatora | Zgodność danych właściciela rachunku | Dla osób, które cenią pełną historię na wyciągu |
| E-portfele | Płatność z konta u pośrednika płatności | Często dostępne | Często na portfel | Opłaty portfela i operatora | Konto u operatora i w portfelu | Dla osób, które nie chcą podawać danych karty |
| Płatności natychmiastowe | Płatność potwierdzana w aplikacji lub bankowości | Często dostępne | Często niedostępne | Zależą od banku i operatora | Potwierdzenie rachunku przy wypłacie | Dla osób, którym zależy na szybkim potwierdzeniu wpłaty |
| Metody przedpłacone | Kod lub karta z doładowaną kwotą | Bywa dostępne | Zwykle niedostępne | Zakup, wymiana, nieaktywność | Weryfikacja konta i metody wypłaty | Dla osób, które chcą ściśle kontrolować wydatki |
| Płatności mobilne | Płatność telefonem z PIN-em lub biometrią | Często dostępne | Zwykle na powiązane konto | Zależą od banku lub portfela | Potwierdzenie powiązanego konta lub karty | Dla osób, które płacą głównie telefonem |
Karty płatnicze
- Jak działa
- Płatność danymi karty z potwierdzeniem w banku
- Wpłaty
- Często dostępne
- Wypłaty
- Nie zawsze, sprawdź u operatora
- Możliwe opłaty
- Operator, bank, przewalutowanie
- Weryfikacja
- Potwierdzenie, że karta należy do Ciebie
- Dla kogo
- Dla osób, które chcą płacić tak jak w sklepie internetowym
Przelewy bankowe
- Jak działa
- Przelew na rachunek odbiorcy
- Wpłaty
- Często dostępne
- Wypłaty
- Często dostępne
- Możliwe opłaty
- Zależą od banku i operatora
- Weryfikacja
- Zgodność danych właściciela rachunku
- Dla kogo
- Dla osób, które cenią pełną historię na wyciągu
E-portfele
- Jak działa
- Płatność z konta u pośrednika płatności
- Wpłaty
- Często dostępne
- Wypłaty
- Często na portfel
- Możliwe opłaty
- Opłaty portfela i operatora
- Weryfikacja
- Konto u operatora i w portfelu
- Dla kogo
- Dla osób, które nie chcą podawać danych karty
Płatności natychmiastowe
- Jak działa
- Płatność potwierdzana w aplikacji lub bankowości
- Wpłaty
- Często dostępne
- Wypłaty
- Często niedostępne
- Możliwe opłaty
- Zależą od banku i operatora
- Weryfikacja
- Potwierdzenie rachunku przy wypłacie
- Dla kogo
- Dla osób, którym zależy na szybkim potwierdzeniu wpłaty
Metody przedpłacone
- Jak działa
- Kod lub karta z doładowaną kwotą
- Wpłaty
- Bywa dostępne
- Wypłaty
- Zwykle niedostępne
- Możliwe opłaty
- Zakup, wymiana, nieaktywność
- Weryfikacja
- Weryfikacja konta i metody wypłaty
- Dla kogo
- Dla osób, które chcą ściśle kontrolować wydatki
Płatności mobilne
- Jak działa
- Płatność telefonem z PIN-em lub biometrią
- Wpłaty
- Często dostępne
- Wypłaty
- Zwykle na powiązane konto
- Możliwe opłaty
- Zależą od banku lub portfela
- Weryfikacja
- Potwierdzenie powiązanego konta lub karty
- Dla kogo
- Dla osób, które płacą głównie telefonem
Warunki płatności różnią się między platformami. Tabela opisuje ogólne cechy kategorii, a nie konkretnych dostawców ani operatorów.
Najważniejsze
7 zasad, które warto znać przed płatnością
Każda zasada ma krótki przykład, listę rzeczy do sprawdzenia i sygnał ostrzegawczy, na który warto uważać.
Zasada 1
Wpłata i wypłata to dwie różne drogi
To, że wpłata przeszła w kilka sekund, nie mówi nic o tym, jak szybko i czy w ogóle wypłacisz środki tą samą metodą.
Wpłata to zwykle prosta operacja: płacisz, a operator przyjmuje pieniądze. Wypłata przechodzi dłuższą drogę: operator sprawdza wniosek, czasem weryfikuje konto, a dopiero potem zleca płatność. Niektóre metody w ogóle nie obsługują wypłat, a inne mają dla nich osobne warunki. Dlatego obsługę wypłat warto sprawdzić przed pierwszą wpłatą.
Gracz wpłaca środki płatnością natychmiastową i kwota pojawia się na koncie po chwili. Przy wypłacie okazuje się, że ta metoda działa tylko w jedną stronę, więc trzeba dodać i potwierdzić rachunek bankowy.
Co sprawdzić
- Czy metoda obsługuje wypłaty u tego operatora
- Którędy wrócą środki, jeśli nie obsługuje
Sygnał ostrzegawczy: Regulamin ani kasa nie mówią nic o metodach wypłaty.
- Ty
- Metoda
- Konto
- Wniosek
- Przegląd
- Metoda
- Ty
Zasada 2
Opłaty mogą pochodzić z kilku miejsc
Brak opłaty po stronie operatora nie oznacza, że płatność jest bezpłatna.
Koszt transakcji może składać się z kilku części: opłaty operatora, prowizji dostawcy płatności lub banku i kosztu przewalutowania. Opłata bywa stała, czyli taka sama dla każdej kwoty, albo procentowa, czyli zależna od kwoty. Przy małych kwotach bardziej odczuwalna jest opłata stała, przy dużych procentowa.
Wpłata 200 zł: operator 0 zł, dostawca płatności 2% (4 zł), przewalutowanie 1,5% (3 zł). Łącznie 7 zł kosztów, czyli zapłacisz 207 zł.
Co sprawdzić
- Opłaty operatora za wpłatę i wypłatę
- Tabelę opłat dostawcy płatności lub banku
- Walutę transakcji
Sygnał ostrzegawczy: Opłaty pojawiają się dopiero na ostatnim kroku płatności.
Wpłata 200 zł: skąd biorą się koszty?
- Operator: 0 zł
- Dostawca płatności (2%): 4 zł
- Przewalutowanie (1,5%): 3 zł
Razem opłaty: 7 zł. Zapłacisz 207 zł.
Zasada 3
Czas realizacji składa się z kilku etapów
Na czas wypłaty składa się kilka etapów, a każdy z nich może się wydłużyć.
Najpierw operator przetwarza wniosek u siebie, potem płatność obsługuje dostawca, a na końcu bank księguje środki według swojego harmonogramu, z uwzględnieniem weekendów i dni wolnych. Jeśli konto wymaga weryfikacji, cały proces czeka na jej zakończenie. Dlatego nie istnieje jeden uniwersalny czas wypłaty dla danej metody.
Wniosek złożony w piątek wieczorem operator zatwierdza w poniedziałek, dostawca przekazuje środki tego samego dnia, a bank księguje je we wtorek.
Co sprawdzić
- Czas obsługi wniosków podany przez operatora
- Czy operator rozpatruje wnioski w weekendy
- Czy weryfikacja konta jest zakończona
Sygnał ostrzegawczy: Obietnica „natychmiastowych wypłat” bez żadnych warunków ani wyjątków.
- 1OperatorPrzegląd i akceptacja wniosku
- +WeryfikacjaTylko jeśli jest wymagana
- 2Dostawca płatnościPrzekazanie środków
- 3BankKsięgowanie według harmonogramu
Zasada 4
Przewalutowanie może zmienić końcową kwotę
Jeśli waluta konta, płatności i rachunku się różnią, końcowa kwota może być inna, niż się spodziewasz.
Liczą się trzy waluty: konta u operatora, metody płatności i Twojego rachunku. Gdy się różnią, ktoś przelicza kwotę po swoim kursie, a do kursu może dojść marża lub opłata za przewalutowanie. Najprościej uniknąć przewalutowania, wybierając metodę w tej samej walucie co konto.
Konto u operatora prowadzisz w dukatach (fikcyjna waluta), a płacisz kartą w złotych. Wpłacasz 100 dukatów, bank przelicza je po kursie 4,00 zł i dolicza 2% za przewalutowanie: z karty zejdzie 408 zł zamiast 400 zł.
Co sprawdzić
- Walutę konta u operatora
- Walutę metody płatności
- Kurs i opłatę za przewalutowanie
Sygnał ostrzegawczy: Waluta transakcji staje się widoczna dopiero po jej zatwierdzeniu.
- 100 dukatówkwota wpłaty
- × 4,00kurs banku
- 400 złpo przeliczeniu
- + 2% (8 zł)opłata za przewalutowanie
- 408 złzejdzie z karty
Zasada 5
Weryfikacja ma znaczenie
Bez weryfikacji wypłata zwykle się nie odbędzie, nawet jeśli wpłata przeszła bez problemu.
Operator może poprosić o dokument tożsamości, potwierdzenie, że metoda płatności należy do Ciebie, i zgodność danych w profilu z danymi w banku. Czasem potrzebne są dodatkowe dokumenty, np. potwierdzenie adresu. Weryfikację najlepiej zakończyć przed pierwszą wypłatą, żeby nie wydłużała oczekiwania.
Imię w profilu zapisano bez polskich znaków, a w banku z nimi. Operator prosi o wyjaśnienie, zanim zatwierdzi wypłatę.
Co sprawdzić
- Jakich dokumentów wymaga operator
- Czy dane w profilu zgadzają się z danymi w banku
Sygnał ostrzegawczy: Prośba o podanie PIN-u, hasła lub pełnych danych karty poza bezpieczną bramką płatności. Tych informacji nie przekazuje się nikomu.
- TożsamośćDokument ze zdjęciem
- Własność metody płatnościKarta lub rachunek na Twoje imię i nazwisko
- Zgodne daneTakie same w profilu i w banku
- Dodatkowe dokumentyTylko gdy operator ich wymaga
Zasada 6
Bezpieczeństwo i prywatność to nie to samo
Bezpieczna płatność chroni Twoje pieniądze i dane, ale nie czyni Cię anonimowym.
Bezpieczeństwo to szyfrowane połączenie, silne uwierzytelnianie, np. potwierdzenie w aplikacji banku, i ochrona przed nieautoryzowanymi transakcjami. Prywatność dotyczy tego, kto widzi Twoje dane i historię transakcji. Żadna metoda płatności nie gwarantuje anonimowości: operator i tak weryfikuje tożsamość, a transakcje zostają zapisane u dostawcy płatności.
E-portfel ukrywa dane karty przed operatorem, ale sam portfel zna tożsamość użytkownika i przechowuje historię jego płatności.
Co sprawdzić
- Czy płatność wymaga silnego uwierzytelniania
- Jakie dane widzi operator, a jakie dostawca
- Gdzie zostaje historia transakcji
Sygnał ostrzegawczy: Metoda reklamowana jako „całkowicie anonimowa”.
Zasada 7
Regulamin i limity mogą ograniczać płatności
Nawet obsługiwana metoda może mieć ograniczenia, o których dowiesz się dopiero z regulaminu.
Operatorzy określają minimalne i maksymalne kwoty transakcji, dzienne lub miesięczne limity wypłat, dostępność metod w zależności od kraju i rodzaju konta, a także warunki dla konkretnych metod, np. obowiązek wypłaty na metodę użytą do wpłaty. Część promocji może też wykluczać wybrane metody płatności.
Limit wypłaty wynosi 2000 zł dziennie, a gracz chce wypłacić 5000 zł. Wypłata zostanie podzielona na trzy dni.
Co sprawdzić
- Minimalną i maksymalną kwotę transakcji
- Limity dzienne i miesięczne
- Dostępność metody dla Twojego kraju i konta
- Zasadę zwrotu na metodę użytą do wpłaty
- Wykluczenia metod w promocjach
Sygnał ostrzegawczy: Limity, które nie są nigdzie opisane albo zmieniają się bez informacji.
Wypłata 5000 zł przy limicie 2000 zł dziennie
- Dzień 12000 zł
- Dzień 22000 zł
- Dzień 31000 zł
Narzędzie
Oszacuj koszty transakcji
Wpisz fikcyjne wartości i zobacz, jak różne opłaty zmieniają kwotę, którą zapłacisz lub otrzymasz. To szacunek edukacyjny, a nie oferta żadnego dostawcy.
Kalkulator pokazuje szacunek edukacyjny. Prawdziwe opłaty, kursy i sposób ich naliczania podaje operator, bank lub dostawca płatności.
Sprawdź
Czy możesz użyć tej samej metody do wpłaty i wypłaty?
Narzędzie nie sprawdza dostępności u konkretnego operatora. Podpowiada, co zweryfikować w regulaminie, zanim zaczniesz.
Lista kontrolna
Zanim wykonasz płatność
Zaznacz punkty, które masz już sprawdzone. Lista działa tylko w Twojej przeglądarce, niczego nie zapisuje i nie prosi o żadne dane płatnicze.
0%
Do sprawdzenia: 7 punktów
Wszystkie punkty sprawdzone. Możesz spokojnie przejść do płatności.
- Metoda płatności jest obsługiwana przez operatora.
- Obsługa wypłat na tę metodę jest sprawdzona.
- Opłaty są przejrzane.
- Waluta transakcji jest sprawdzona.
- Wiem, na czym polega weryfikacja.
- Metoda płatności należy do mnie.
- Dane transakcji są potwierdzone.
Krok po kroku
Prześledź drogę płatności
Wybierz wpłatę albo wypłatę i rozwiń kolejne etapy.
1Wybór metody płatności
W kasie wybierasz metodę, której chcesz użyć. Sprawdź od razu, czy obsługuje też wypłaty.
2Kwota
Wpisujesz kwotę w granicach limitu. Zwróć uwagę na walutę i możliwe opłaty.
3Uwierzytelnienie
Potwierdzasz płatność w banku, aplikacji lub portfelu, np. kodem albo biometrią.
4Przetwarzanie
Dostawca płatności przekazuje środki operatorowi. Zwykle trwa to krótko, ale może się wydłużyć.
5Saldo zaktualizowane
Środki pojawiają się na koncie. Zachowaj potwierdzenie transakcji.
1Wniosek o wypłatę
W kasie wybierasz kwotę i metodę wypłaty.
2Przegląd wniosku
Operator sprawdza wniosek, m.in. warunki aktywnych bonusów i limity.
3Weryfikacja
Jeśli konto nie jest zweryfikowane, operator poprosi o dokumenty. To częsty powód opóźnień.
4Przetwarzanie
Po akceptacji wypłatę obsługuje dostawca płatności, a potem bank.
5Płatność zrealizowana
Środki trafiają na Twoją metodę płatności. Sprawdź, czy kwota zgadza się z potwierdzeniem.
Mity i fakty
Najczęstsze mity o płatnościach
Rozwiń kartę, żeby zobaczyć, jak jest naprawdę.
MitSzybka wpłata oznacza szybką wypłatę.Pokaż fakt
FaktWypłata przechodzi dodatkowe etapy: przegląd, czasem weryfikację, przetwarzanie u dostawcy i księgowanie w banku.
MitKażda metoda działa w obie strony.Pokaż fakt
FaktWiele metod służy tylko do wpłat. Obsługę wypłat trzeba sprawdzić osobno, najlepiej przed pierwszą wpłatą.
MitBrak widocznej opłaty oznacza, że płatność jest darmowa.Pokaż fakt
FaktKoszt może kryć się w kursie przewalutowania albo w prowizji banku lub dostawcy płatności.
MitPortfele cyfrowe są anonimowe.Pokaż fakt
FaktPortfel zna Twoją tożsamość i przechowuje historię transakcji, a operator i tak weryfikuje konto.
MitWięcej kroków to zawsze mniej bezpieczeństwa.Pokaż fakt
FaktDodatkowe potwierdzenie, np. w aplikacji banku, zwykle chroni Cię przed nieautoryzowaną płatnością.
MitCzas realizacji zależy tylko od dostawcy płatności.Pokaż fakt
FaktNa czas wpływają też operator, bank, dni wolne i ewentualna weryfikacja konta.
Praktycznie
Przed wpłatą i przed wypłatą: krok po kroku
Zanim wpłacisz
- Sprawdź obsługiwane metodyUpewnij się, że metoda jest dostępna dla Twojego konta i waluty.
- Sprawdź limity transakcjiMinimalna i maksymalna kwota wpłaty mogą się różnić między metodami.
- Sprawdź możliwe opłatyPo stronie operatora, dostawcy i banku, łącznie z przewalutowaniem.
- Sprawdź, czy wypłacisz tą drogąDowiedz się, jak odbierzesz środki, zanim je wpłacisz.
- Zrozum weryfikacjęWiedz, jakie dokumenty mogą być potrzebne i kiedy.
- Upewnij się, że kwota jest dla Ciebie bezpiecznaWpłacaj tylko tyle, ile możesz przeznaczyć na rozrywkę.
Zanim zlecisz wypłatę
- Przeczytaj warunki wypłatySprawdź, czy aktywny bonus lub inne warunki nie blokują wypłaty.
- Dokończ weryfikacjęPrześlij wymagane dokumenty z wyprzedzeniem.
- Potwierdź metodę wypłatyUpewnij się, że metoda obsługuje wypłaty i należy do Ciebie.
- Sprawdź limity wypłatDuże kwoty mogą zostać podzielone na kilka transakcji.
- Sprawdź możliwe opłatyTakże te po stronie dostawcy płatności i banku.
- Zachowaj potwierdzenieZapisz potwierdzenie transakcji. Przyda się, jeśli coś się opóźni.
Słowniczek
Najważniejsze pojęcia
Wpłata
Przekazanie pieniędzy z Twojej metody płatności na konto u operatora.
Wypłata
Przekazanie środków z konta u operatora na Twoją metodę płatności, zwykle po przeglądzie wniosku.
Pośrednik płatności
Firma, która technicznie obsługuje transakcję między Tobą, bankiem i operatorem.
E-portfel
Konto u pośrednika płatności, z którego płacisz bez podawania danych karty.
Przelew bankowy
Przekazanie pieniędzy z rachunku na rachunek, księgowane według harmonogramu banków.
Płatność natychmiastowa
Płatność potwierdzana w bankowości lub aplikacji, którą odbiorca otrzymuje niemal od razu.
Opłata transakcyjna
Koszt pobierany za wykonanie płatności: stały albo procentowy.
Przewalutowanie
Przeliczenie kwoty na inną walutę po kursie, do którego może dojść marża lub opłata.
Uwierzytelnienie
Potwierdzenie, że to Ty zlecasz płatność, np. kodem, PIN-em lub biometrią.
Limit transakcji
Najniższa lub najwyższa kwota pojedynczej płatności albo suma płatności w danym okresie.
Czas realizacji
Czas od zlecenia płatności do jej zaksięgowania. Składa się z kilku etapów.
Quiz
Sprawdź, co już wiesz o płatnościach
Sześć krótkich pytań na fikcyjnych przykładach. Po każdej odpowiedzi od razu zobaczysz wyjaśnienie.
FAQ
Najczęstsze pytania o metody płatności
Jakie metody płatności są najczęściej używane?
W kasynach online często spotyka się karty płatnicze, przelewy bankowe, e-portfele, płatności natychmiastowe, metody przedpłacone i płatności mobilne. Dostępność konkretnych metod zależy od operatora i kraju.
Czym różni się przelew bankowy od płatności natychmiastowej?
Przelew wymaga podania danych odbiorcy i może czekać na zaksięgowanie według harmonogramu banków. Płatność natychmiastową potwierdzasz w bankowości lub aplikacji, a odbiorca dostaje ją niemal od razu. Nie każda płatność natychmiastowa obsługuje wypłaty.
Czy mogę wypłacić środki tą samą metodą co przy wpłacie?
Często tak, ale nie zawsze. Niektóre metody służą tylko do wpłat, a część operatorów wymaga wypłaty na metodę użytą wcześniej do wpłaty. Sprawdź to w regulaminie przed pierwszą wpłatą.
Dlaczego wypłaty mogą trwać dłużej niż wpłaty?
Wypłata przechodzi przegląd u operatora, czasem weryfikację konta, a potem przetwarzanie u dostawcy płatności i w banku. Każdy z tych etapów może się wydłużyć, np. w weekend.
Czy przewalutowanie może zmienić końcową kwotę?
Tak. Jeśli waluta konta i metody płatności się różnią, kwota jest przeliczana po kursie, do którego może dojść marża lub opłata.
Dlaczego może być potrzebna weryfikacja?
Weryfikacja chroni konto i pozwala operatorowi upewnić się, że płatności wykonuje właściciel konta. Zwykle obejmuje dokument tożsamości i potwierdzenie metody płatności.
Co zrobić, jeśli płatność się opóźnia?
Sprawdź status transakcji w historii konta oraz w banku lub portfelu, zachowaj potwierdzenie i skontaktuj się z obsługą klienta operatora, podając numer transakcji.
Czy mogę płacić metodą płatności innej osoby?
Zwykle nie. Operatorzy wymagają, żeby metoda płatności należała do właściciela konta. Płatność cudzą kartą lub rachunkiem może zablokować wypłatę.